عدم کسر مالیات علیالحساب پزشکان 1405 | سمتا
دفتر فنی مالیاتی اعلام کرده در سال 1405 بهدلیل عدم درج تکلیف در قانون بودجه، کسر و ایصال مالیات علیالحساب گروه پزشکی توسط مراکز درمانی فاقد موضوعیت است؛ صدور صورتحساب الکترونیکی از 1402/10/01 و سایر تکالیف مودیان همچنان الزامی است.
عدم کسر مالیات علیالحساب پزشکان در سال 1405
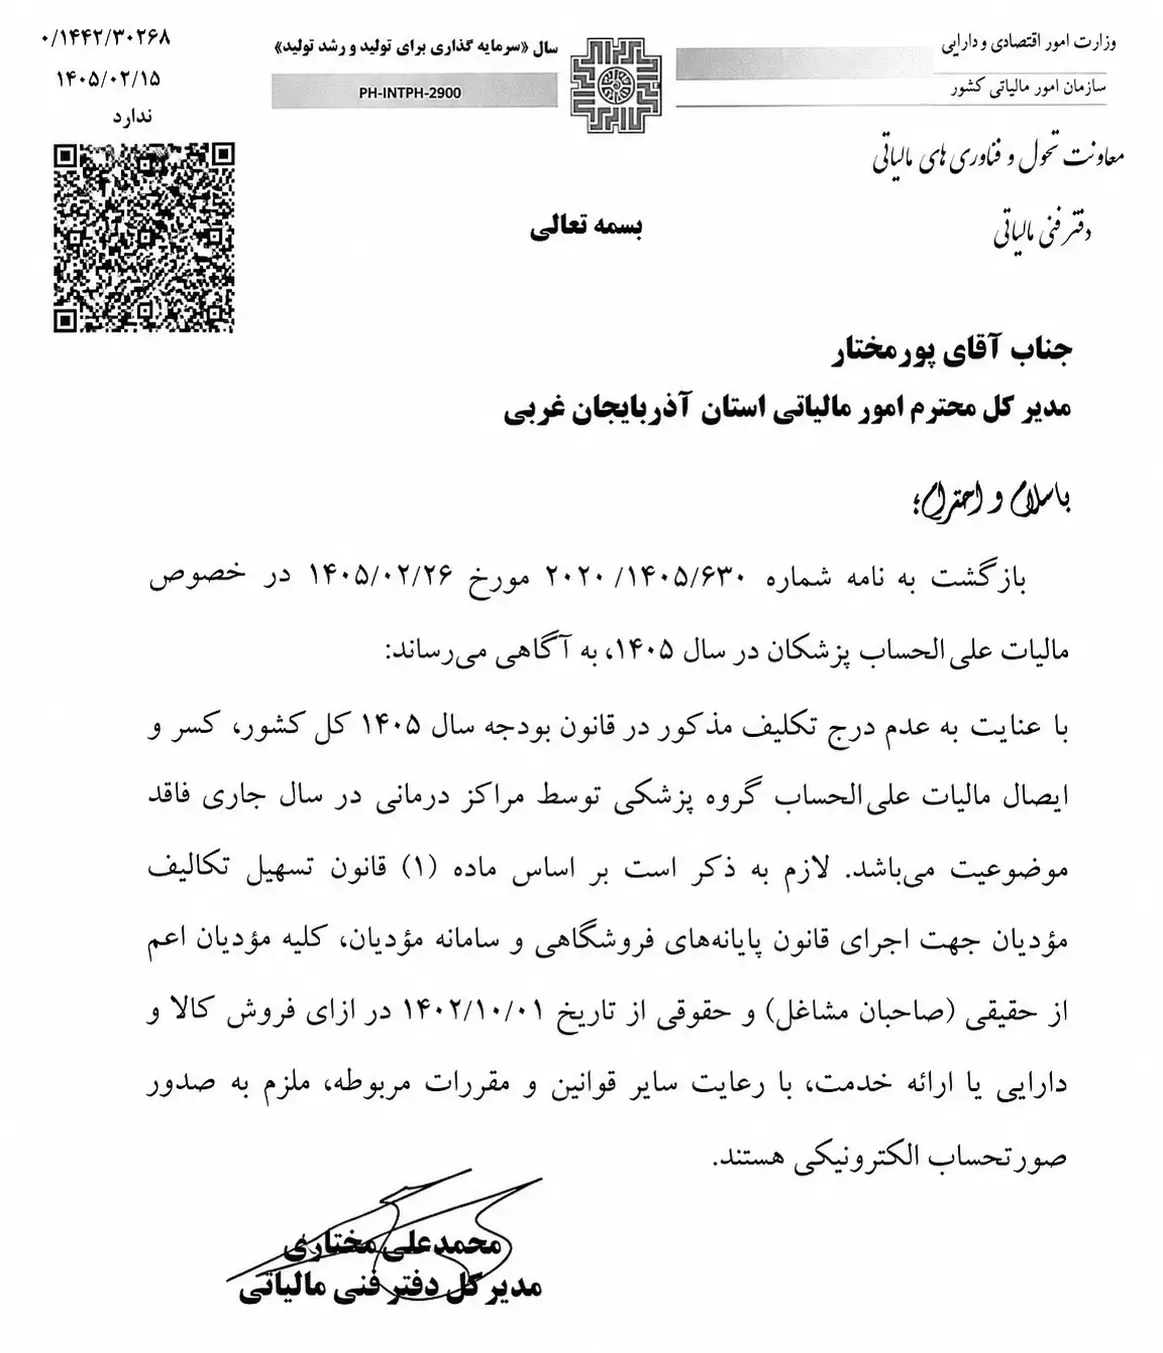
بر اساس اعلام دفتر فنی مالیاتی، در سال 1405 بهدلیل عدم درج تکلیف مربوط در قانون بودجه سال 1405 کل کشور، کسر و ایصال مالیات علیالحساب گروه پزشکی توسط مراکز درمانی فاقد موضوعیت است؛ در عین حال، تکلیف صدور صورتحساب الکترونیکی برای مودیان همچنان پابرجاست.
- نامه دفتر فنی مالیاتی: کسر و ایصال مالیات علیالحساب پزشکان توسط مراکز درمانی در 1405 فاقد موضوعیت است.
- علت: تکلیف مذکور در قانون بودجه 1405 درج نشده و مبنای اجرا برای سال جاری وجود ندارد.
- مراکز درمانی در 1405 بر اساس حکم بودجهای، تکلیف کسر و واریز مالیات علیالحساب پزشکان ندارند.
- از 1402/10/01، مودیان حقیقی و حقوقی در ازای فروش یا خدمت، با رعایت مقررات، ملزم به صدور صورتحساب الکترونیکی هستند.
- عدم کسر علیالحساب به معنای حذف سایر تکالیف مالیاتی، اظهارنامه و مقررات سامانه مودیان نیست.
پاسخ کوتاه (Featured Snippet): در سال 1405، دفتر فنی مالیاتی اعلام کرده که با توجه به عدم درج تکلیف در قانون بودجه، کسر و ایصال مالیات علیالحساب گروه پزشکی توسط مراکز درمانی فاقد موضوعیت است؛ اما صدور صورتحساب الکترونیکی طبق قانون پایانههای فروشگاهی و سامانه مودیان همچنان الزامی است.
بخشنامه و نامه مالیاتی درباره مالیات علیالحساب پزشکان
موضوع نامه رسمی دفتر فنی مالیاتی، مالیات علیالحساب پزشکان در سال 1405 و تکلیف مراکز درمانی نسبت به کسر و ایصال آن است. حکم اعلامشده این است که کسر و ایصال مالیات علیالحساب گروه پزشکی توسط مراکز درمانی در سال 1405 فاقد موضوعیت اعلام شده است.
دلیل اصلی این اعلام، نبود تکلیف مذکور در قانون بودجه سال 1405 کل کشور است. به همین دلیل، مبنای اجرای آن برای سال جاری وجود ندارد. از منظر کاربردی، مراکز درمانی در سال 1405 تکلیفی برای کسر و واریز مالیات علیالحساب پزشکان بر اساس حکم بودجهای ندارند.
جدول خلاصه حکم و تکالیف باقیمانده
| موضوع | وضعیت در سال 1405 |
|---|---|
| کسر و ایصال مالیات علیالحساب گروه پزشکی توسط مراکز درمانی | فاقد موضوعیت (عدم درج در قانون بودجه 1405) |
| صدور صورتحساب الکترونیکی مودیان | پابرجا (از 1402/10/01، با رعایت مقررات) |
| سایر تکالیف مالیاتی پزشکان و مراکز (ثبت درآمد، اظهارنامه و …) | جداگانه باید بررسی و رعایت شود |
تکلیف صورتحساب الکترونیکی و سامانه مودیان
برخلاف موضوعیت نداشتن کسر علیالحساب پزشکان در 1405، تکلیف دیگری در نامه تاکید شده است: کلیه مودیان حقیقی و حقوقی از تاریخ 1402/10/01 در ازای فروش کالا یا ارائه خدمت، با رعایت مقررات، ملزم به صدور صورتحساب الکترونیکی هستند.
این تکلیف طبق قوانین پایانههای فروشگاهی و سامانه مودیان همچنان برقرار است. بنابراین، نتیجه کاربردی برای مراکز درمانی و پزشکان این است که یک تکلیف (کسر علیالحساب بر مبنای بودجه 1405) برداشته شده، اما چارچوب صورتحساب الکترونیکی همچنان معتبر است.
مقایسه با قانون بودجه سال 1404
برای درک تفاوت سال جاری با سال قبل، وضعیت قانون بودجه 1404 در مرجع توضیح داده شده است. در قانون بودجه سال 1404، برای برخی دریافتکنندگان وجوه از بخشهای دولتی و غیردولتی حکم مالیات حقوق مطرح شده بود؛ از جمله افراد ساعتی، روزمزد، قراردادی، حقالتدریس، حقالتحقیق، حقالزحمه، حق نظارت، حقالتالیف، حق فنی و پاداش شورای حل اختلاف.
با این حال، گروهی از اشخاص از شمول آن حکم مستثنا بودهاند: اعضای هیات علمی دانشگاهها و موسسات پژوهشی و آموزشی، پزشکان عمومی، متخصص و فوق تخصص بالینی تماموقت جغرافیایی و قضات دادگستری. این گروهها مشمول ماده 85 قانون مالیاتهای مستقیم اصلاحی مصوب 1394/04/31 محسوب میشوند. همچنین مالیات قراردادهای پژوهشی تابع حکم تبصره 2 ماده 86 قانون مالیاتهای مستقیم الحاقی مصوب 1396/04/27 است.
| سال / موضوع | محتوای مرجع |
|---|---|
| 1404 | حکم مالیات حقوق برای برخی دریافتکنندگان وجوه؛ استثنائات شامل پزشکان بالینی تماموقت و مواد 85 و 86 |
| 1405 | عدم درج تکلیف کسر علیالحساب پزشکان در بودجه؛ فاقد موضوعیت برای مراکز درمانی |
تکالیف مالیاتی که همچنان برای پزشکان و مراکز درمانی جاری است
عدم موضوعیت کسر مالیات علیالحساب پزشکان در سال 1405 به معنای حذف سایر تکالیف مالیاتی نیست. پزشکان و مراکز درمانی باید وضعیت صدور صورتحساب الکترونیکی، ثبت درآمدها، اظهارنامه و سایر تکالیف مرتبط با قانون پایانههای فروشگاهی و سامانه مودیان را جداگانه بررسی و رعایت کنند.
در بخش پرسش و پاسخ مرجع نیز بر اصل قانونی تاکید شده که هیچ نوع مالیات وضع نمیشود مگر به موجب قانون و موارد معافیت، بخشودگی و تخفیف مالیاتی به موجب قانون مشخص میشود. از این منظر، برای درک تکلیف سال 1405، مبنای اصلی همان قانون بودجه و اعلام دفتر فنی مالیاتی است؛ و در عین حال، سایر مقررات مرتبط با صورتحساب و مودیان جداگانه لازمالرعایتاند.
پرسشهای متداول
آیا مراکز درمانی در 1405 باید مالیات علیالحساب پزشکان را کسر کنند؟
خیر؛ بر اساس اعلام دفتر فنی مالیاتی، بهدلیل عدم درج تکلیف در قانون بودجه 1405، کسر و ایصال آن توسط مراکز درمانی فاقد موضوعیت است.
علت اصلی عدم کسر چیست؟
تکلیف مربوط در قانون بودجه سال 1405 کل کشور درج نشده و مبنای اجرا برای سال جاری وجود ندارد.
آیا صورتحساب الکترونیکی هم لغو شده است؟
خیر؛ کلیه مودیان حقیقی و حقوقی از 1402/10/01 در ازای فروش یا خدمت، با رعایت مقررات، ملزم به صدور صورتحساب الکترونیکی هستند.
تفاوت 1405 با 1404 در مرجع چگونه بیان شده؟
در 1404 حکم مالیات حقوق برای برخی دریافتکنندگان وجوه مطرح بود و پزشکان بالینی تماموقت و برخی گروهها مستثنا و تابع مواد 85 و 86 بودند؛ در 1405 تکلیف کسر علیالحساب پزشکان در بودجه درج نشده است.
عدم کسر علیالحساب چه معنایی برای اظهارنامه و ثبت درآمد دارد؟
به معنای حذف سایر تکالیف نیست؛ پزشکان و مراکز باید صورتحساب، ثبت درآمد، اظهارنامه و تکالیف سامانه مودیان را جداگانه بررسی و رعایت کنند.
جمعبندی
در سال 1405، بهدلیل عدم پیشبینی حکم مربوط در قانون بودجه، مراکز درمانی تکلیفی برای کسر و ایصال مالیات علیالحساب پزشکان ندارند؛ اما تکلیف صدور صورتحساب الکترونیکی و رعایت مقررات سامانه مودیان همچنان برقرار است. مدیریت مالی مراکز درمانی و پزشکان باید این دو محور را از هم تفکیک و هر تکلیف را مستقل پیگیری کند.